Su vehículo arrendado ha quedado inutilizable, y las llamadas comienzan de inmediato: del depósito de grúas, del perito de seguros, y de la compañía de arrendamiento, que sigue esperando el pago el día primero del mes. Nadie explica qué ocurre si su vehículo arrendado sufre una pérdida total en California antes de que lleguen las facturas.
California exige a las aseguradoras aplicar un cálculo específico —la Fórmula de Pérdida Total— antes de declarar la pérdida total de un vehículo arrendado, en lugar de utilizar un porcentaje fijo de daños como hacen la mayoría de los estados. Las reclamaciones por pérdida total alcanzaron un récord del 23,1 % de todas las reclamaciones de seguros de automóviles a nivel nacional en 2025, según el informe *Crash Course* de 2026 de CCC Intelligent Solutions, publicado el 31 de marzo de 2026.
Lo que Ud. deba pagar a continuación depende de tres factores: quién recibe la indemnización, si el seguro GAP cubre la diferencia, y qué saldo pendiente queda mientras se tramita la reclamación. Nuestros abogados de accidentes de auto en California le aclararán exactamente cuál de estos tres escenarios se aplica a su situación, y saben con precisión qué pasos dar a continuación y en qué orden.
La siguiente tabla resume lo que sucede y lo que esto implica para Ud., antes de presentar el desglose detallado.
La empresa de arrendamiento es la propietaria del vehículo, y su aseguradora paga directamente a dicha empresa —y no a Ud. — el valor real en efectivo del vehículo una vez que este es declarado siniestro total. La empresa de arrendamiento posee el título de propiedad; por tanto, la indemnización del seguro se destina en primer lugar al titular del título.
El "valor real en efectivo" se define como el valor justo de mercado del vehículo inmediatamente antes del accidente, según la terminología de seguros de automóviles del Departamento de Seguros de California. Esta cifra tiene en cuenta la antigüedad, el kilometraje y el estado del vehículo, y suele ser muy inferior a dos cantidades que los conductores a menudo esperan: el monto originalmente financiado en el contrato de arrendamiento y la cifra de liquidación total que la empresa de arrendamiento comunica por teléfono.
El abogado fundador Ike M. Kaludi ha representado a conductores de California en estas disputas desde 2013 y conoce bien cómo las empresas de arrendamiento y las aseguradoras gestionan las reclamaciones por siniestro total de vehículos arrendados de manera distinta a las de vehículos en propiedad.
Cuando un vehículo arrendado sufre un siniestro total, se deben seguir los mismos pasos iniciales que en cualquier accidente en California, además de realizar dos llamadas específicas para casos de arrendamiento: notificar a su aseguradora y ponerse en contacto con la empresa de arrendamiento dentro del plazo estipulado en su contrato.
Para obtener una guía detallada sobre lo que hacer en los minutos y horas posteriores a cualquier colisión, los pasos completos a seguir tras un accidente en California abarcan la documentación, la atención médica, y cómo hablar con un ajustador de seguros sin perjudicar su reclamación. Según los datos de accidentes de la Patrulla de Caminos de California (CHP), las colisiones por alcance son una causa frecuente de que un vehículo en régimen de arrendamiento (*leasing*) quede siniestrado totalmente en el estado. Si su vehículo arrendado sufrió una pérdida total debido a una colisión por alcance, recae sobre el conductor que iba detrás una presunción legal de culpabilidad que determina quién debe asumir los costos.
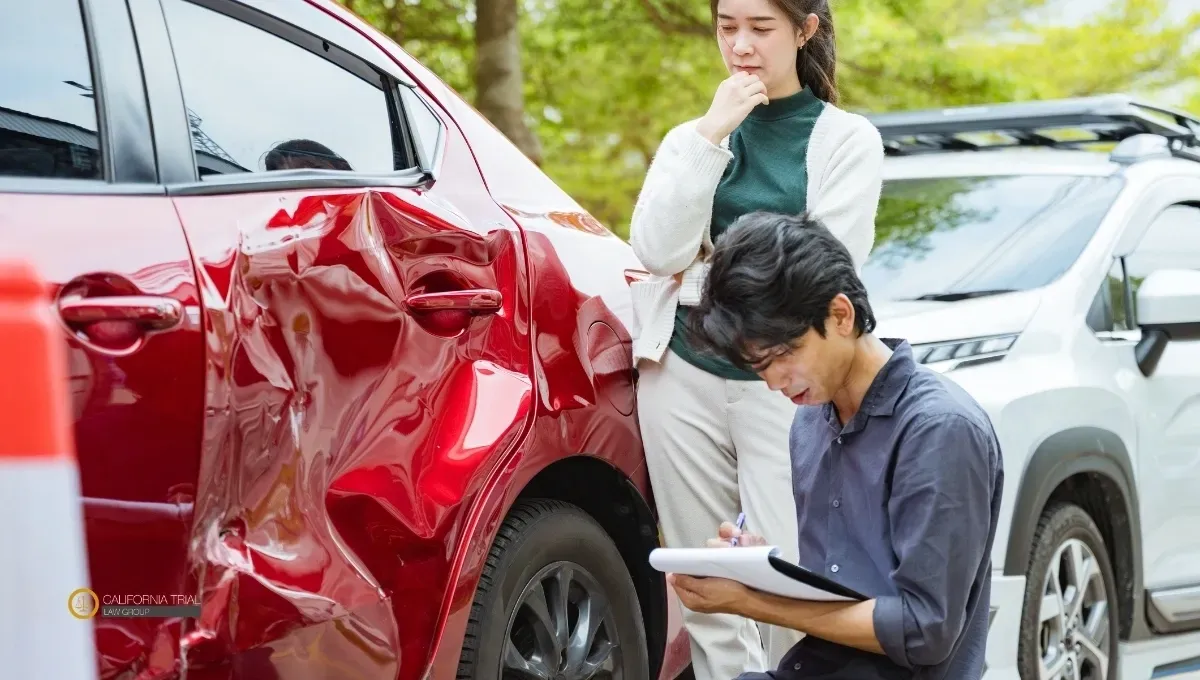
California define la pérdida total mediante un cálculo específico, no a través de un porcentaje fijo de daños. Su automóvil se declara pérdida total cuando el costo de las reparaciones, más el valor de salvamento del vehículo, iguala o supera su valor real en efectivo.
La mayoría de los estados establecen un umbral fijo de daños, a menudo del 70 por ciento o más del valor del vehículo. En cambio, California exige a las aseguradoras que apliquen una fórmula que compara tres cifras: el presupuesto de reparación, el valor de salvamento, y el valor real en efectivo. Una vez que la aseguradora toma esta decisión, el DMV de California emite un Certificado de Salvamento (Salvage Certificate) en lugar del título de propiedad de la empresa de arrendamiento, y el vehículo no puede volver a circular sin someterse a una inspección adicional.
Dos automóviles con daños idénticos pueden tener resultados diferentes en California bajo esta fórmula, dependiendo de su valor previo al accidente y del valor residual de su chasis o piezas siniestradas.
Sí. El seguro GAP cubre la diferencia entre el pago por el valor real en efectivo que realiza su aseguradora y el saldo pendiente de tu contrato de arrendamiento, hasta el límite establecido en tu póliza. La cobertura GAP solo se aplica si cuentas también con cobertura de daños integrales (comprensiva) o de colisión, ya que el seguro GAP paga el monto restante una vez que dichas coberturas han abonado primero el valor real en efectivo del vehículo.
Imagina un vehículo arrendado con un saldo pendiente de $22.000 al momento del accidente. El pago de su aseguradora por el valor real en efectivo es de $18.000. Sin la cobertura GAP, Ud. tendría que pagar de su propio bolsillo los $4.000 restantes a la compañía de arrendamiento. Con la cobertura GAP, su póliza cubre ese saldo de $4.000, menos el deducible que especifique su póliza.
California exige que los contratos de arrendamiento indiquen si se incluye la protección GAP y que especifiquen claramente cuándo el arrendatario es responsable de cubrir la diferencia (el monto "GAP"). Revisa la sección de información sobre GAP en su contrato de arrendamiento antes de asumir que la cobertura es automática. Muchos contratos de arrendamiento en California la incluyen, pero no todos lo hacen.
Si la oferta de su aseguradora por pérdida total deja una diferencia mayor a la que cubre su póliza GAP, llámenos al (888) 238-7562 y revisaremos las cifras con Ud. antes de que acepte nada.
La responsabilidad no determina quién recibe el pago inicial del seguro, pero sí quién acaba pagando por la pérdida. Si otro conductor provocó el choque, Ud. puede recuperar el monto de la cobertura GAP y otros gastos de su propio bolsillo a través de la aseguradora del conductor responsable, en lugar de tener que asumirlos Ud. mismo.
Publicidad de abogados. Los resultados pueden variar. La mención de «cientos de casos ganados» se refiere a resultados favorables obtenidos mediante acuerdos, juicios o arbitrajes.
La furgoneta de Diana no era alquilada, pero su situación refleja el mismo temor inicial que experimenta cualquier conductor cuyo vehículo ha quedado siniestrado: la incertidumbre sobre qué sucederá a continuación mientras siguen llegando las facturas.
Ese temor no altera lo que la ley de California permite recuperar. California aplica una norma de negligencia comparativa pura, establecida en el caso *Li v. Yellow Cab Co.* (1975) 13 Cal.3d 804 —que reinterpretó el artículo 1714 del Código Civil—, por lo que una responsabilidad parcial reduce la indemnización en lugar de anularla. La manera en que la negligencia comparativa afecta a la indemnización depende del porcentaje de responsabilidad que un ajustador de siniestros o un jurado asigne a cada conductor.
Cuando tres o más vehículos chocan en secuencia, resulta más difícil determinar la responsabilidad en este tipo de colisión en cadena, y es posible que la aseguradora de más de un conductor impugne el porcentaje asignado. Si el conductor responsable se dio a la fuga, podría aplicarse la cobertura para conductores sin seguro (*UM coverage*) una vez que el informe policial documente el contacto físico entre los vehículos, ya que California exige que exista este contacto para tramitar una reclamación por atropello con fuga (*hit-and-run*) bajo esta cobertura.
Los pagos del arrendamiento continúan durante el proceso de reclamación. Ud. sigue obligado contractualmente a realizar los pagos regulares hasta que su aseguradora, el proveedor de cobertura GAP o Ud. mismo liquiden el saldo pendiente con la compañía de arrendamiento.
Omitir un pago mientras el reclamo está abierto puede generar cargos por mora o afectar su historial crediticio, incluso si el vehículo se encuentra en un depósito de grúas. Una vez que se procesa la indemnización y se cierra la cuenta, su obligación de pago finaliza.
Es posible que su contrato de arrendamiento incluya cargos adicionales no cubiertos por la indemnización por pérdida total, tales como: una penalización por terminación anticipada, un cargo por exceso de kilometraje (basado en la última lectura del odómetro) o una tarifa de disposición estipulada en el contrato original. Solicite un estado de cuenta final a la compañía de arrendamiento para confirmar cuáles de estos cargos se aplican antes de considerar el asunto resuelto.
Es frecuente —y no una excepción— que, tras un siniestro total de un vehículo arrendado, exista una diferencia económica (conocida como brecha o *gap*) entre lo que paga la aseguradora y lo que Ud. adeuda. Si considera que la oferta de la aseguradora por el siniestro total es insuficiente, o si la factura final de la compañía de arrendamiento no coincide con las condiciones de su contrato, el abogado fundador Ike M. Kaludi y nuestro equipo de abogados de lesiones personales en California expertos pueden revisar las cifras con Ud. sin coste alguno.
Llámenos al (888) 238-7562 o contáctenos en línea si prefiere no llamar.
Consulte lo que preguntar a un abogado de accidentes de tráfico en California para saber qué aspectos se tratan en una buena consulta inicial y proporcionar acceso a recursos útiles sobre accidentes de auto.
Publicidad de servicios jurídicos. Los resultados pueden variar. La mención a "cientos de casos ganados" se refiere a resultados favorables obtenidos mediante acuerdos, juicios o arbitrajes.